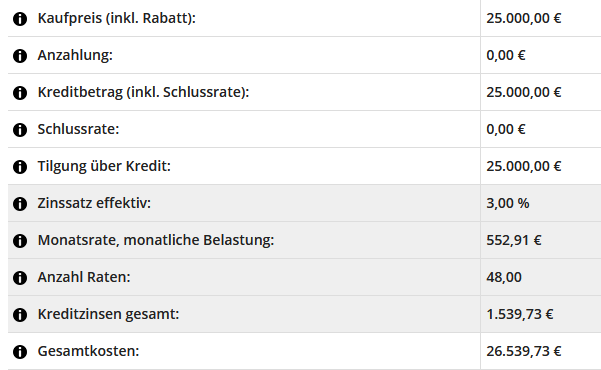
direkt auf der Tesla Webseite hat man „zum Spielen“ in Hinblick auf die Finanzierung den Ballonkredit und die Drei-Wege-Finanzierung - im Konfigurator aber jeweils nur als Varianten mit einer Schlussrate.
Laut Tesla SA ist nach der Bestellung auch möglich, eine Finanzierung ohne Schlussrate zu beantragen. Dank 0,00% beim Model Y LR ist die Rechnung auch einfach.
Bevor ich bestelle, hätte ich dennoch gerne die Gewissheit, dass es wirklich so funktioniert.
Kann das jemand bestätigen oder hat es von seiner Bestellung noch in Erinnerung?
Also als ich im August letzten Jahres gekauft habe war das genau so möglich. Mir wurde erzählt das Tesla nur die günstigsten Möglichkeiten der Finanzierung aufzeigt um die Rate, plakativ, niedrig zu halten.
Sollte sich das in der Zwischenzeit wirklich geändert haben kannst Du ja problemlos vom Kauf zurück treten.
Ich habe mich dann damals für Barkauf entschieden, das Angebot war „damals“ noch besser.
ergänzend:
die zweite Quelle (der Chat auf der Tesla Seite) hat gemeint, dass es nicht möglich ist eine Schlussrate fällt immer an, man kann sie nur minimieren durch eine entsprechend hohe Anzahlung. Nun steht es im Tesla-internen Duell 1:1
Aber dank der Aussagen von @Goger und @robo24 vertraue ich eher meinem SA (dem ich natürlich nochmal geschrieben habe)
Vorsicht , etwas Humor ist dabei „Gretchenfrage : Kannst du Plus und Minus rechnen ?Falls ja , dann würde ich es ergänzen mit Addition und Division und etwas prozentualer Rechen - Kenntnis.
Bleibt dir eine Schlussrate , würde ich diese Beispielsweise durch die Anzahl der zu Tilgenden Monatsraten teilen (bspw. 47 Monate) Das Ergebnis der Schlussrate welche durch 47 dividiert wurde , ist der resultierende Betrag welche zusätzlich im Monat investiert werden müsste und auf ein separates Konto geparkt werden kann.“
Warum muss dies zwingend so sein das der Kredit dann weg sein muss und einen das von der Bestellung abhängig macht ?
würde ich privat bestellen, würde ich es so machen
Es geht aber um einen Firmenwagen (sorry, hätte ich beim ersten Post erwähnen können) und mein Chef möchte verschiedene Varianten (durchgespielt bekommen ). Und momentan interessiert ihn, was eine Finanzierung ohne Anzahlung und Schlussrate über einen gewissen Zeitraum bei Tesla kostet.
Wenn meine Aussage ist, dass immer eine Schlussrate anfällt und es nicht möglich ist, anders zu finanzieren dann wäre auch das ein valides Ergebnis.
Aber ein „kommt drauf an, man muss erst verbindlich bestellen um zu sehen, was man machen kann“ kommt immer schlecht an
Aah , verstanden. Im Privaten ist es möglich mit 0€ Anzahlung und 48 gleichbleibenden Raten(ohne Schlussrate)-Gewerbe weiß ich nicht da ja mit UST etc. evtl. eine andere Geschichte.
Wäre da nicht Leasing eine Option für euch bzw. deinen Chef? Da sind die Konditionen aktuell soweit ich weiß immer noch bei 0,99%.
Haben wir zumindest vor einem Jahr auch so gemacht mit zwei Firmenwagen. Ich fahre meinen MY SR (black) für netto 212,55 Euro im Monat bei 10.000 Euro Sonderzahlung zu Beginn. Nach 3 Jahren geht das Auto dann zurück an die Leasingsbank.
Leasing war der ursprüngliche Plan, allerdings besteht gerade noch Sorge wegen möglichen Nachzahlungen bei Leasingrückgabe. Momentan werden einfach die Optionen gesichtet und dann abgewogen, was am meisten Sinn macht und abbildbar ist
Wenn ich es richtig verstanden habe, ging es hier darum am Ende keine Schlussrate mehr zu haben, sodass das Auto dann komplett bezahlt ist.
Bei einer 0% Finanzierung würde ich so wenig wie möglich tilgen und den Rest einfach dort parken, wo man vernünftige Zinsen fürs Geld bekommt.
Das Geld nimmt man dann am Ende, um die Schlussrate zu bezahlen und hat die erhaltenen Zinsen noch übrig.
Man verdient eigentlich noch etwas an der Finanzierung.
(vom Wertverlust mal abgesehen)
Bei einer Schlussrate von 25.000 € über 4 Jahre, hätte man selbst bei nur 3% schon ca. 1.500 € „verdient“


 eine Schlussrate fällt immer an, man kann sie nur minimieren durch eine entsprechend hohe Anzahlung. Nun steht es im Tesla-internen Duell 1:1